Esta é uma versão beta, pode conter bugs e não está completa. | This is a beta version, it may contain bugs and is not complete. | 这是一个测试版,可能包含错误并且不完整。
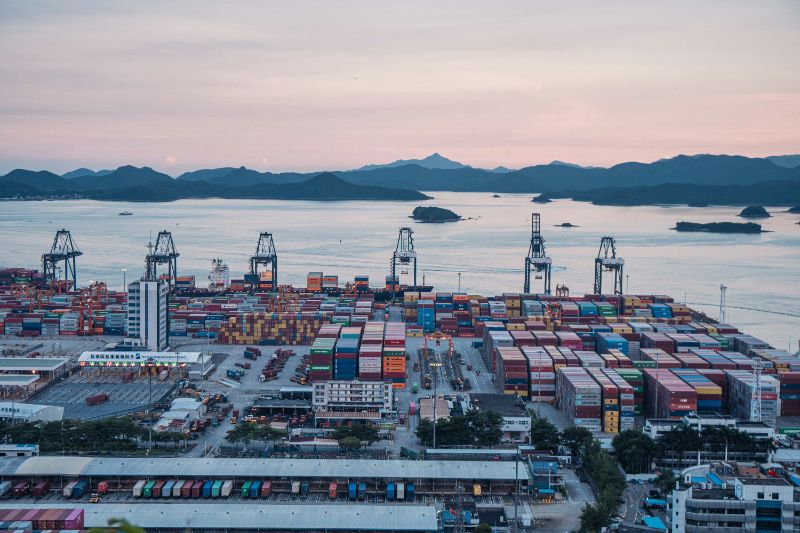
Portos, Pagamentos
e o Paradoxo da Autonomia Infraestrutural Chinesa

Por que as infraestruturas construídas para ampliar a segurança e a autonomia internacional da China produzem novas formas de exposição estratégica? Esta pergunta pode conter um paradoxo. Ao construir corredores logísticos, terminais portuários e sistemas de pagamento próprios para mitigar sua dependência de rotas e redes controladas por terceiros, Beijing não elimina a interdependência sistêmica, mas a reorganiza em novas bases. Ao mobilizar a infraestrutura como uma tecnologia de poder sobre a circulação e o controle do espaço, a estratégia chinesa busca converter vulnerabilidades estruturais críticas em sensibilidades administráveis mediante redundâncias materiais e operacionais. Entretanto, essa conversão é parcial: ativos físicos ampliam as demandas de segurança e a exposição aos países anfitriões, enquanto redes financeiras dependem da adesão externa e esbarram nos controles domésticos de capitais.
Para demonstrar esse argumento, este texto estrutura-se em quatro seções. A segunda analisa o vetor físico-marítimo da Iniciativa Cinturão e Rota (BRI), com foco na diversificação frente ao Estreito de Malaca e na proteção de ativos fixos nos portos de Hambantota e Gwadar. A terceira investiga o vetor financeiro-digital através da construção de canais próprios via Cross-Border Interbank Payment System (CIPS) e o e-CNY — renminbi digital, a versão eletrônica da moeda soberana chinesa. A quarta formaliza a matriz analítica do paradoxo da autonomia infraestrutural, articulando os processos de externalização material e socialização de redes. Por fim, a conclusão discute os limites da autonomia sem autossuficiência na inserção global chinesa.
Diversificar rotas, fixar riscos: portos e interesses ultramarinos
A tentativa chinesa de mitigar sua dependência logística encontra no Estreito de Malaca seu caso paradigmático. Por concentrar a maior parcela do fluxo energético e comercial destinado ao Mar da China Meridional, esse gargalo marítimo impõe à República Popular da China uma vulnerabilidade estrutural cuja interrupção escapa ao seu controle unilateral, configurando o chamado “Dilema de Malaca”. A resposta da China não buscou eliminar o transporte marítimo, mas diversificar suas opções logísticas por meio do emprego de instrumentos de economic statecraft.
Para tanto, mobilizou uma arquitetura financeira de suporte; o Asian Infrastructure Investment Bank (AIIB), com capital autorizado de US$ 100 bilhões, o Silk Road Fund, capitalizado em US$ 54,5 bilhões, e bancos estatais como o China Development Bank e o Exim Bank; destinada a financiar corredores e nós portuários alternativos no Oceano Índico. Contudo, ao construir infraestruturas físicas em solo estrangeiro, essa engenharia geoeconômica transfere para a China um tipo inédito de exposição estratégica.
O Porto Internacional de Hambantota, no Sri Lanka, exemplifica esse deslocamento. Financiado pelo Exim Bank com empréstimo inicial de US$ 307 milhões a juros comerciais de 6,3% ao ano, o terminal operou com baixa rentabilidade em um contexto em que o Sri Lanka chegou a comprometer 95% de sua receita com o serviço da dívida externa. A incapacidade de solvência culminou, em 2017, no arrendamento de 70% da operação à estatal China Merchants Port Holdings por 99 anos, mediante US$ 1,12 bilhão direcionados ao reforço do caixa cambial cingalês.
Embora o caso tenha alimentado a tese da "diplomacia da dívida", leituras alternativas o qualificam como expressão de diplomacia de desenvolvimento funcional e internacionalização de empresas estatais ou como difusão do Modelo Shekou de planejamento portuário. Contudo, o efeito geopolítico subjacente é inequívoco: a China passou a deter um ativo fixo de alta visibilidade cuja segurança e utilidade dependem diretamente da estabilidade política e das oscilações governamentais de Colombo, sobre as quais não exerce controle soberano.
Dinâmica análoga, sob matriz logístico-energética, verifica-se em Gwadar, no Paquistão. Eixo central do Corredor Econômico China–Paquistão (CPEC), ´o porto conecta a província de Xinjiang ao Mar Arábico, encurtando em até 70% o tempo de trânsito de cargas para o interior chinês. Não obstante, a instabilidade política no Baluchistão e as ações insurgentes locais limitaram a movimentação efetiva de Gwadar a menos de 1% do comércio marítimo paquistanês em 2023. Essa ociosidade não denota fracasso, mas reflete a lógica de uma geoeconomia da dissuasão, na qual o porto atua como ativo de reserva e infraestrutura de uso dual para eventuais cenários de crise. Ainda assim, essa condição impõe à China a necessidade premente de garantir a segurança física de ativos operados em um ambiente regional volátil.
Em suma, ao expandir sua presença física para contornar Malaca, a China converte a infraestrutura em uma verdadeira tecnologia de poder sobre os fluxos [1], mas cria, simultaneamente, novos nós de vulnerabilidade territorial. Em consonância com as diretrizes do Livro Branco de Defesa de 2019, a multiplicação desses ativos ultramarinos demanda uma postura de defesa ativa e novas capacidades de proteção de interesses no exterior, atrelando a segurança nacional chinesa à estabilidade dos países receptores.
Construir canais, conquistar usuários: os limites da esfera monetária
O poder estrutural do dólar corresponde à capacidade singular dos EUA de determinar para quais participantes e sob quais parâmetros a demanda internacional da moeda reserva será atendida, com a aplicação da “bomba dólar”, referindo-se às sanções ou ao bloqueio stricto sensu do seu mercado de referência. Trata-se de um instrumento recorrente estadunidense para alcançar seus interesses políticos e já foi executado contra a Coreia do Norte, o Irã e a Rússia, após sua invasão à Ucrânia em 2022. Nesse contexto, as discussões acerca da desdolarização das economias se reacendem e os países buscam canais alternativos de pagamento, a fim de reduzir a dependência de infraestruturas monetárias centradas nos EUA.
A China tem respondido a esse desafio por meio de duas estratégias: o CIPS e o e-CNY. De um lado, o CIPS fornece um canal para processamento, compensação e liquidação de pagamentos transfronteiriços em renminbi através de uma infraestrutura que a China tem influência, apesar de parte dos seus participantes ainda depender de mensagens com a Society for Worldwide Interbank Financial Telecommunication. De outro lado, o país aposta que a inovação das Central Bank Digital Currencies (CBDC) propicie ao mercado um sistema de pagamento mais ágil, eficiente e barato para transações internacionais, aumente sua atratividade frente às demais moedas e, por conseguinte, mitigue os efeitos adversos do poder estrutural do dólar sobre sua economia. Assim, a expectativa é que as CBDCs sejam o divisor de águas para que as divisas se libertem da inércia típica da Hierarquia Monetária Internacional. [2]
A questão é que tais canais monetários podem diminuir a exposição chinesa às idiossincrasias dos EUA, mas seu funcionamento depende não apenas de decisões domésticas da China, mas também da confiança, interoperabilidade e adesão do sistema por terceiros. De fato, as experimentações do Projeto mBridge em 2022 — parceria entre China, Emirados Árabes Unidos, Hong Kong e Tailândia — demonstraram a viabilidade técnica de pagamentos e operações cambiais diretamente em uma plataforma compartilhada de CBDCs, mas também evidenciaram a necessidade de provisão adicional de liquidez em e-CNY devido às restrições associadas aos controles de capitais da China. Embora crucial para garantir a autonomia financeira chinesa, essa política é contraproducente para a internacionalização monetária por limitar a disponibilidade internacional de sua divisa.
Ademais, a atratividade de uma infraestrutura de pagamentos depende de seus efeitos de rede: quanto mais uma moeda é usada no faturamento e na liquidação, maiores são os incentivos para que bancos ofereçam depósitos, crédito, ativos e hedge denominados nela, com uma complementaridade entre comércio e finanças. Dessa forma, criar uma infraestrutura do lado da oferta não assegura necessariamente uma demanda financeira duradoura. Para que haja uma autonomia de facto, é imperativo que os canais chineses conquistem confiança externa, detenham compatibilidade e interoperabilidade com o sistema vigente, e sejam utilizados em operações que não envolvam diretamente a China. Ao buscar minimizar sua dependência em relação ao dólar, portanto, a China passa a depender das respostas e da adoção de terceiros às redes que constrói.
Paradoxo da autonomia infraestrutural
A comparação entre infraestruturas físicas e financeiras não pressupõe a produção de impactos sistêmicos idênticos, mas revela uma lógica comum: em ambos os domínios a China almeja aumentar o leque de alternativas, mas a instauração de capacidade nominal não implica autonomia efetiva. Enquanto Gwadar oferece uma alternativa factível a determinados gargalos logísticos, o CIPS e os testes transfronteiriços do e-CNY reduzem, em princípio, a dependência de intermediários financeiros centrados no dólar. No entanto, a mera existência de um porto, corredor ou sistema de pagamentos apenas constitui uma capacidade potencial, sendo necessária a construção de um ecossistema que permita sua execução. Não obstante a China detenha maior controle sobre a infraestrutura que está criando, sua utilização ainda está sujeita, em última instância, às decisões de governos, empresas e instituições externas.
Além disso, as exposições variam conforme a natureza das redes. Na infraestrutura física, a expansão material chinesa torna seus interesses submetidos às questões securitárias, transições de poder e condições comerciais dos Estados anfitriões. Ora, portos como Hambantota e Gwadar não podem ser deslocados consoante trocas pontuais de governos, intensificação de conflitos ou deterioração de relações econômicas, fator que incorpora a proteção dos interesses ultramarinos no exterior ao cálculo estratégico chinês. É notório um processo de externalização material, cuja infraestrutura territorializada transfere parte de preocupações de segurança para a China, a despeito de sua influência limitada. Na infraestrutura financeiro-digital, por sua vez, a implementação de sistemas como CIPS e mBridge só adquirem relevância caso bancos, empresas e autoridades monetárias no exterior decidam que há benefícios decorrentes do seu uso. Como a socialização das redes exige confiança externa e compatibilidade com sistemas e interesses distintos, diminuem-se as condições para que a China decida unilateralmente o modus operandi dessas novas redes.
Logo, o paradoxo reside na diferença entre controlar a construção do canal e controlar as relações que lhe conferem utilidade. As estratégias de portos e canais de pagamento reduzem a exposição às infraestruturas controladas por terceiros, mas não garantem o controle sobre todo o ecossistema necessário ao seu funcionamento à medida que inserem novas dependências relacionadas à proteção, sustentação, adesão e governança desses canais próprios. Em outras palavras, a China está promovendo uma substituição seletiva das dependências ao alterar sua localização, seus agentes e seus custos, com o intuito de torná-las menos desfavoráveis para os seus objetivos tanto geopolíticos quanto econômicos.
As infraestruturas construídas pela China produzem novas formas de exposição internacional por duas dinâmicas. Primeiro, quanto mais territorializada é a infraestrutura logística, maior o grau de dependência das condições políticas, econômicas e securitárias das nações anfitriãs. Segundo, quanto mais reticular é o sistema de pagamentos, maior sua dependência da adesão de participantes externos para gerar efeitos de rede e adquirir protagonismo internacional. Em ambos os casos, a implementação da infraestrutura não implica controlar as variáveis e relações para que esse sistema seja funcional, pois a estabilidade dos territórios dos portos e corredores, bem como a propagação dos sistemas de pagamento, dependem de decisões sobre as quais a China exerce controle limitado.
Isso não significa que a estratégia de expansão chinesa para autonomia seja ineficaz. Ao diversificar rotas e canais de liquidação, a China amplia sua capacidade de adaptação a choques internos e interrupções de ativos estratégicos, sejam físicos ou financeiros. Contudo, esses ganhos não eliminam a interdependência, apenas deslocam suas bases ao distribuir seus riscos entre novos territórios, instituições e agentes. Em termos logísticos, esse processo assume a forma de uma externalização material com múltiplos interesses ultramarinos a proteger, ao passo que, em termos financeiros, demanda uma socialização que comporte uma rede massiva de usuários e a acomodação de regimes monetários e regulatórios divergentes. Nesse sentido, o resultado não é uma China independente das redes globais, mas um Estado mais capaz de disputar sua arquitetura. Beijing não constrói uma saída da interdependência, apenas disputa os termos sob os quais ela opera.
Fotografia: Unsplash
Referências
- COWEN, Deborah. The Deadly Life of Logistics: Mapping Violence in Global Trade. Minneapolis: University of Minnesota Press, 2014. DOI: 10.5749/minnesota/9780816680870.001.0001.
- Cheng, Shi; Gao, Xinhong. Shùzì jīngjì yǔ shùzì huòbì: Rénmínbì de xīn juésè. (数字经济与数字货币: 人民币的新角色). Beijing: China Renmin University Press, 2022.
本文是项目《Sinóptica 提纲》杂志的一部分。了解更多关于本项目和其他项目的信息在这里。

本文所表达的观点不代表观中国的立场,仅代表作者个人观点。
观中国通讯
订阅每两周一次的通讯,了解所有关于思考和分析当今中国的人的一切。